Bausparvorteilein Service der INTERNA

UNSER RAT BRINGT GELD VOM STAAT

Der Staat legt Geld auf Ihr Sparen drauf. Ab 2027 deutlich mehr.

In den Nachrichten heißt es „Eigenheimrente“. Gemeint ist: Sie sparen jeden Monat in einen Bausparvertrag, und der Staat zahlt jedes Jahr dazu. Bis zu 540 € für Sie und 300 € für jedes Kind.

seit 1985nur staatliche Förderung
176.000Menschen zu Fördergeld verholfen
Ihre SpracheBeratung in der Muttersprache

Stand:

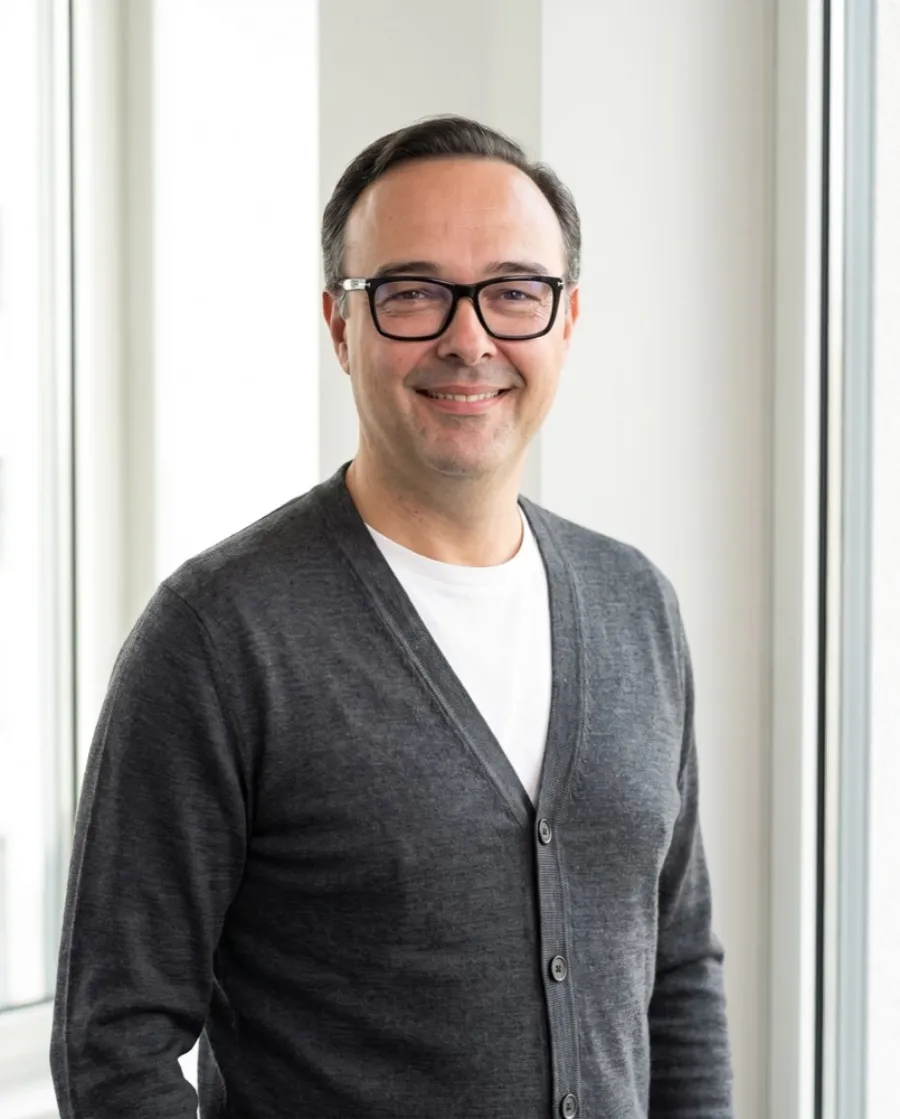
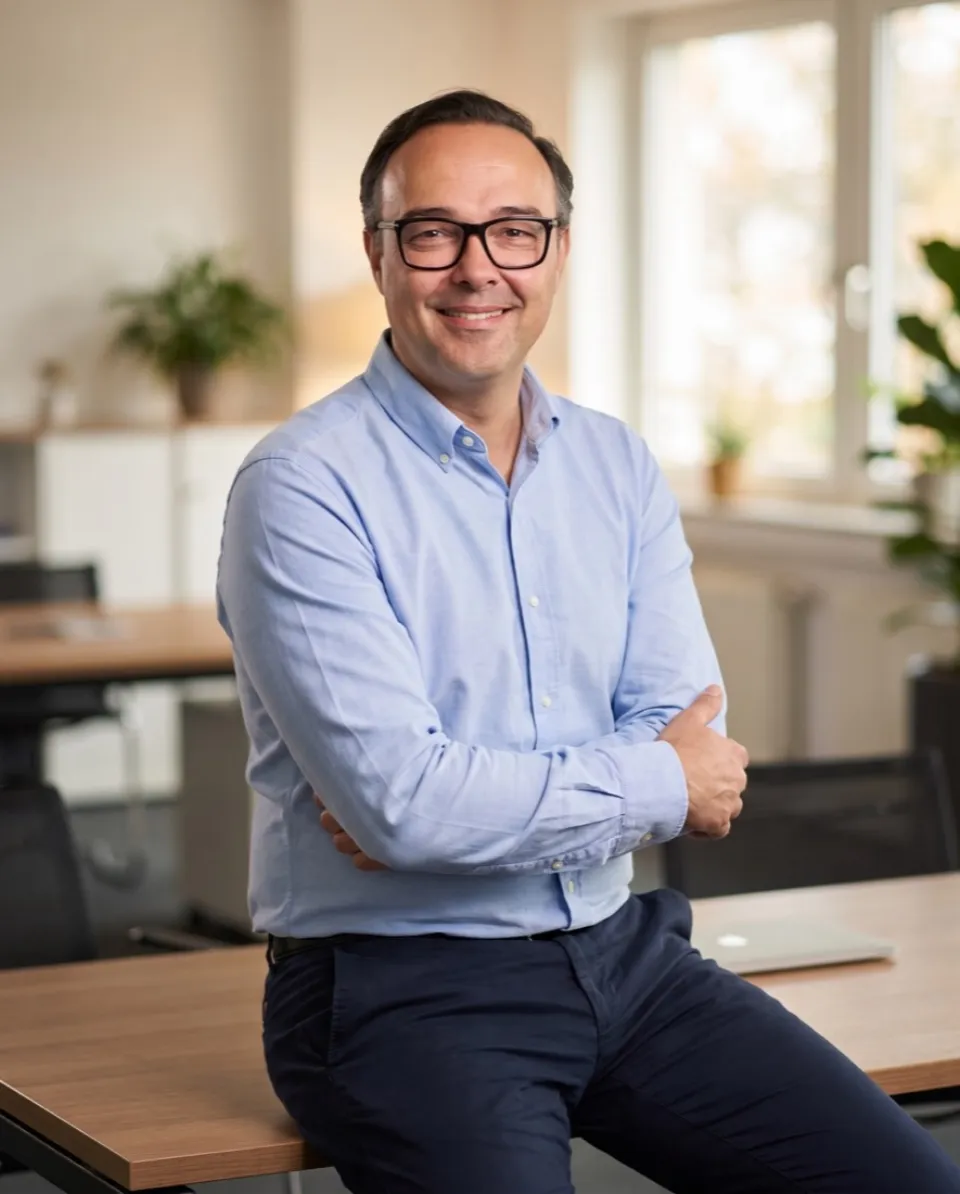
Marc A. Schnitzler, Geschäftsführer der INTERNA, lächelnd im Büro
„Viele wissen gar nicht, dass ihnen dieses Geld zusteht. Wir erklären es in Ruhe und kümmern uns um den Rest.“Marc A. Schnitzler, Geschäftsführer

Beratung in Ihrer Sprache

Unsere Berater sprechen Deutsch, Englisch, Französisch, Türkisch, Bosnisch, Kroatisch, Serbisch, Montenegrinisch und Albanisch. Tippen Sie auf Ihre Flagge, dann erscheint die Seite in Ihrer Sprache.

KURZ ERKLÄRT, OHNE FACHCHINESISCH

Drei Fragen, drei Antworten. Dann wissen Sie Bescheid.

1

Was ist das überhaupt?

Ein ganz normaler Bausparvertrag, bei dem der Staat mitspart. Ab 2027 gelten neue Regeln und die Zuschüsse steigen deutlich.

2

Was bekomme ich?

Bis zu 540 € pro Jahr für jeden Erwachsenen, der spart, schon ab 10 € im Monat. Für jedes Kind 300 € zusätzlich, ohne dass Sie extra für das Kind einzahlen. Und das jedes Jahr, solange Sie sparen.

3

Was muss ich tun?

Förderung ausrechnen und vormerken lassen. Ihr Berater meldet sich, erklärt alles und sorgt dafür, dass Sie ab dem ersten Tag dabei sind. Den Antrag stellen wir mit Ihnen gemeinsam.

So viel legt der Staat bei Ihnen drauf:

5 €legen Sie am Tag zur Seite
540 €legt der Staat im Jahr dazu
300 €mehr für jedes Kind, jedes Jahr

5 € am Tag sind 150 € im Monat. Wer weniger zurücklegt, bekommt anteilig weniger, schon ab 10 € im Monat. Beispiel nach dem neuen Gesetz ab 1. Januar 2027.

WOFÜR BRAUCHE ICH DAS? WAS BRINGT ES MIR?

Finden Sie sich wieder? Sechs Lebenslagen, sechs Rechenbeispiele.

Kredit abzahlen, Eigenkapital ansparen, modernisieren oder einfach erst mal anfangen. Niemand muss heute schon wissen, wie es in zehn Jahren aussieht. Die Förderung bekommen Sie trotzdem.

Junge Familie streicht gemeinsam die Wand ihrer WohnungKI-Bild
„ICH ZAHLE NOCH MEINEN KREDIT AB.“

Der Staat zahlt einen Teil Ihrer Restschuld.

Ihr Kredit läuft weiter, egal bei welcher Bank. Parallel sparen Sie. Ist die Restschuld klein genug, lösen Sie den Kredit mit dem Guthaben ab.

Alleinerziehend, ein Kind, 150 € im Monat, 10 Jahre
Sie zahlen ein18.000 €
Der Staat legt dazu8.400 €
Für die Tilgung26.400 €
Knapp ein Drittel davon kommt vom Staat.
„ICH WILL IRGENDWANN KAUFEN.“

Schneller zum Eigenkapital, weil der Staat mitspart.

Die Zulagen zählen bei der Finanzierung als Eigenkapital. Das Guthaben fließt in Kauf oder Bau Ihrer eigenen Wohnung.

Paar, beide berufstätig, ein Kind, je 150 € im Monat, 5 Jahre
Sie zahlen ein18.000 €
Der Staat legt dazu6.900 €
Eigenkapital24.900 €
„ICH WILL MODERNISIEREN.“

Heizung, Fenster oder Dusche ohne Stufe, mit Geld vom Staat.

Schon Maßnahmen ab 3.000 € sind möglich, bisher waren es 6.000 €. Zuschüsse der staatlichen Förderbanken KfW und BAFA können Sie zusätzlich nutzen.

Single, 100 € im Monat, 4 Jahre
Sie zahlen ein4.800 €
Der Staat legt dazu1.560 €
Für die Modernisierung6.360 €
„ICH WEISS NOCH NICHT, OB ICH KAUFE.“

Förderung jetzt mitnehmen, später entscheiden.

Kaufen Sie doch, fließt das Guthaben in die Immobilie. Kaufen Sie nie, ist das Geld nicht weg: Sie bekommen es im Alter als zusätzliche Rente, einen Teil auf einmal.

Angestellte, zwei Kinder, 150 € im Monat
Zulage für sie selbst540 €
Zulage für die Kinder600 €
Vom Staat, jedes Jahr1.140 €
„ICH BIN JUNG UND FANGE GERADE AN.“

Früh starten, viel Förderung für wenig Geld.

Wer unter 25 ist, bekommt im ersten Jahr einmalig 200 € extra. Mit 20 anfangen und mit 28 kaufen geht auch: 150 € im Monat ergeben rund 18.900 € Eigenkapital.

24 Jahre, Azubi, 50 € im Monat, 10 Jahre
Sie zahlen ein6.000 €
Der Staat legt dazu2.600 €
Startkapital8.600 €
Über 40 Euro Förderung auf 100 Euro eigenes Geld.
„WIR SIND EIN PAAR UND ARBEITEN BEIDE.“

Jeder bekommt seine eigene Zulage, mit eigenem Vertrag.

Der Staat fördert jeden von Ihnen einzeln. Dafür braucht jeder einen eigenen Vertrag und zahlt selbst ein. Mit nur einem Vertrag lassen Sie 540 € im Jahr liegen.

Paar, beide berufstätig, ein Kind, Zulagen pro Jahr
Nur einer zahlt 150 €840 €
Beide zahlen je 150 €1.380 €
Mehr mit zwei Verträgen540 €
In zehn Jahren sind das 5.400 € mehr.

DIE GRUNDREGEL

150 € im Monat bringen 540 € im Jahr. Für jedes Kind 300 € mehr.

Ohne Extra-Einzahlung fürs Kind. So viel gibt es pro Jahr:

Meine Förderung ausrechnen

Sie sparenfür Sieje Kind
10 €60 €120 €
25 €150 €300 €
50 €240 €300 €
100 €390 €300 €
150 €540 €300 €

Beispielrechnungen nach dem Gesetz ab 1. Januar 2027, ohne Zinsen und ohne Steuervorteil. Die Kinderzulage gibt es, solange Kindergeld gezahlt wird. Selbstständige können alle Wege genauso nutzen.

DOPPELT GEFÖRDERT

Zwei Verträge, doppelt Geld vom Staat.

Zahlt Ihr Arbeitgeber vermögenswirksame Leistungen, also Geld zum Sparen zusätzlich zum Lohn? Dann lohnt sich ein zweiter, ganz normaler Bausparvertrag. Beide Förderungen laufen nebeneinander.

VERTRAG 1: GEFÖRDERTER BAUSPARVERTRAG

Ihr eigenes Geld

Sie sparen 150 € im Monat
1.800 €
Zulage für Sie
540 €
Zulage für ein Kind
300 €

pro Jahr

VERTRAG 2: NORMALER BAUSPARVERTRAG

Geld vom Arbeitgeber

Arbeitgeber zahlt 40 € im Monat
480 €
Arbeitnehmersparzulage vom Staat
42,30 €
Wohnungsbauprämie, wenn Sie mehr einzahlen
bis 70 €

pro Jahr

Für 1.800 € eigenes Geld landen rund 3.160 € im Jahr auf Ihren Verträgen: 480 € vom Arbeitgeber und 882,30 € vom Staat.

Die Arbeitnehmersparzulage gibt es bis 40.000 € zu versteuerndem Einkommen (Paare 80.000 €), die Wohnungsbauprämie bis 35.000 € (Paare 70.000 €, Prämie bis 140 €). Das zu versteuernde Einkommen steht in Ihrem Steuerbescheid. Vermögenswirksame Leistungen zahlt Ihr Arbeitgeber, wenn Arbeits- oder Tarifvertrag sie vorsehen. Wir helfen beim Nachfragen.

DIE EHRLICHE ANTWORT

Muss ich am Ende alles zurückzahlen?

Nein. Die Zulagen gehören Ihnen, solange Sie das Geld für Ihr eigenes Zuhause oder Ihre Altersvorsorge nutzen. Im Alter zahlen Sie Steuern darauf, wie auf jede Rente, meist mit einem niedrigen Steuersatz.

Wenn Sie …Zulagen zurück?Was stattdessen passiert
… das Geld für Kauf, Bau, Tilgung oder Modernisierung nutzenNeinDer Betrag wird ab Rentenbeginn über 5 Jahre versteuert.
… nie kaufen und sich das Geld im Alter als Rente auszahlen lassenNeinDie Rente wird im Alter versteuert.
… den Anbieter wechseln oder den Vertrag übertragenNeinDie Förderung bleibt erhalten.
… die Immobilie vor Ende der Bindung verkaufen oder dauerhaft ausziehenNeinDer offene Betrag wird auf einmal versteuert, außer Sie kaufen innerhalb der Fristen wieder selbst.
… kündigen und sich das Geld einfach auszahlen lassenJaDer Staat fordert die Zulagen zurück.
… das Kindergeld für ein Kind komplett zurückzahlen müssenJa, für dieses JahrDie Kinderzulage für dieses Jahr geht zurück.

Zurückzahlen muss nur, wer kündigt und das Geld für etwas anderes verwendet, oder wer keinen Anspruch hatte.

Beispiel Lebenslage 1: Die 26.400 € werden im Alter über 5 Jahre versteuert, also 5.280 € im Jahr. Bei einem Steuersatz von 20 % sind das zusammen rund 5.280 € Steuer. Dem stehen 8.400 € Zulagen gegenüber. Eigene Veranschaulichung, keine Steuerberatung.

WAS SIE WANN TUN

Heute vormerken. Ab dem ersten Tag dabei sein.

Sie müssen nichts überstürzen. Aber wer sich jetzt vormerken lässt, startet im Januar ohne Wartezeit.

  1. HEUTE

    Förderung ausrechnen und vormerken

    Ihr Berater lernt Ihre Situation kennen. Zahlt Ihr Arbeitgeber vermögenswirksame Leistungen, prüfen wir gleich mit, ob Ihnen Arbeitnehmersparzulage oder Wohnungsbauprämie zustehen.

  2. 1. JANUAR 2027 · NOCH 96 TAGE

    Die neue Förderung startet

    Ab jetzt gelten die höheren Zulagen. Wer im Januar mit der ersten Rate startet, verteilt den Jahresbeitrag auf zwölf kleine Raten und bekommt die Zulage für das ganze Jahr 2027.

  3. JEDES JAHR DANACH

    Der Staat zahlt dazu

    Die Zulage kommt auf Ihren Vertrag. Ab 2028 können Sie Guthaben nach neuem Recht für Ihr Zuhause entnehmen. Ändert sich etwas, etwa ein Kind kommt dazu, passen wir es mit Ihnen an.

Sie haben schon einen Riester-Vertrag? Er gilt weiter wie bisher. Wichtig: Schließen Sie ab 2027 einen neuen geförderten Vertrag ab, wechseln automatisch alle Ihre alten Verträge mit ins neue System. Das lohnt sich nicht für jeden, zum Beispiel bei sehr kleinem Einkommen. Wir rechnen deshalb vorher beide Wege mit Ihnen durch.

IHR FÖRDER-CHECK

Wie viel legt der Staat bei Ihnen drauf?

Sechs Fragen zum Anklicken, keine Unterlagen nötig. Danach wissen Sie:

  • wie viel Förderung Ihnen im Jahr zusteht
  • was in zehn Jahren zusammenkommt
  • wie es danach weitergeht und wer Sie berät
Marc A. Schnitzler erklärt einer jungen Familie am Küchentisch die Förderung
Förder-CheckSchritt 1 von 6
Marc A. Schnitzler, Geschäftsführer der INTERNA

EIN PERSÖNLICHES WORT

„Dieses Geld steht Ihnen zu. Wir sorgen dafür, dass Sie es auch bekommen.“

Seit 1985 machen wir bei der INTERNA nichts anderes: Wir helfen Familien und Arbeitnehmern, staatliche Förderung zu bekommen. Viele Menschen haben davon nie gehört, oder die Formulare schrecken sie ab. Genau dafür sind wir da.

Unsere Berater sprechen Ihre Sprache, kommen zu Ihnen und nehmen sich Zeit. Sie erklären alles so lange, bis es klar ist. Und sie bleiben Ihr Ansprechpartner, auch Jahre später.

Marc A. Schnitzler
Geschäftsführer, INTERNA Vermittlungsgesellschaft für Bausparen und Finanzierungen mbH

1985gegründet, seitdem nur Förderung
176.000Menschen zu Fördergeld verholfen
38.000Familien mit Partnern ins Eigenheim begleitet
~70Berater, viele davon mehrsprachig

FÜR WEN

Ab 2027 sind viel mehr Menschen dabei.

Familien

Für jedes Kind gibt es 300 € im Jahr dazu, ohne Extra-Einzahlung. Schon ab 25 € im Monat ist die volle Kinderzulage drin.

Selbstständige

Ob Restaurant, Handwerksbetrieb oder Laden: Ab 2027 sind auch Selbstständige ohne Pflicht zur Rentenversicherung dabei, mit Steuererklärung und bis 67 Jahre. Ebenso Ärzte, Anwälte und andere Mitglieder von Versorgungswerken.

Junge Leute

Mit 30 € im Monat gibt es 180 € Zulage im Jahr, die Hälfte Ihres Beitrags. Unter 25 einmalig 200 € extra.

Angestellte und Beamte

Die volle Zulage gibt es jetzt unabhängig vom Einkommen. Schon ab 10 € im Monat sind Sie dabei.

FÜR GENAUE LESER

Bisher und ab 2027 im Vergleich

WasBisherAb 2027
Zulage pro Person175 € pro Jahrbis zu 540 € pro Jahr
Zulage pro Kind185 € für Kinder vor 2008, 300 € ab 2008bis zu 300 € für jedes Kind
Wer gefördert wirdRentenversicherte Arbeitnehmer und Selbstständige, Beamte und einige weitere Gruppenzusätzlich Selbstständige ohne Rentenversicherungspflicht und Mitglieder von Versorgungswerken, bis 67 Jahre
Eigener Beitrag4 von 100 Euro Ihres Einkommens für die volle Zulageunabhängig vom Einkommen, ab 10 € im Monat
Steuer im Rentenalterverteilt auf 20 Jahre, Betrag wächst jährlich um 2 %verteilt auf 5 Jahre, keine jährliche Erhöhung mehr

Quelle: Bundesministerium der Finanzen, Fragen und Antworten zur Reform der privaten Altersvorsorge.

Häufige Fragen

Kann ich heute schon etwas tun?

Ja. Lassen Sie Ihre Förderung ausrechnen und sich vormerken. Außerdem prüfen wir, ob Ihnen schon heute Wohnungsbauprämie oder Arbeitnehmersparzulage zustehen. Die laufen über einen zweiten, normalen Bausparvertrag.

Ab wann kann ich das Geld für mein Zuhause nutzen?

Nach dem neuen Recht ab dem 1. Januar 2028. Dann können Sie das Guthaben ganz entnehmen, für Kauf, Bau, Modernisierung ab 3.000 € oder zum Ablösen Ihres Kredits.

Was passiert, wenn ich nie eine Immobilie kaufe?

Dann bekommen Sie Ihr Guthaben im Alter als monatliche Auszahlung. Bis zu 30 % können Sie sich auf einmal auszahlen lassen. Die Förderung behalten Sie.

Muss ich selbst in der Immobilie wohnen?

Ja. Wenn Sie Guthaben für Ihr Zuhause entnehmen, sollten Sie dort wohnen, bis 5 Jahre nach Beginn Ihrer Auszahlung im Alter, bei Beginn mit 67 also bis etwa 72. Danach dürfen Sie verkaufen oder vermieten. Ziehen Sie vorher um und kaufen innerhalb der gesetzlichen Fristen wieder selbst, behalten Sie die Förderung. Sonst wird der offene Betrag auf einmal versteuert. Die Zulagen müssen Sie auch dann nicht zurückzahlen.

Was ist, wenn ich einmal nicht mehr sparen kann?

Sie können den Beitrag senken oder pausieren. Für die Zulage reichen schon 10 € im Monat. Kündigen sollten Sie nicht: Dann fordert der Staat die Zulagen zurück. Ihr Berater findet mit Ihnen eine Lösung.

Geht das zusammen mit vermögenswirksamen Leistungen?

Ja, mit einem zweiten Vertrag. Das Geld vom Arbeitgeber und die Wohnungsbauprämie kommen auf einen normalen Bausparvertrag, Ihr eigener Beitrag auf den geförderten. So nutzen Sie beide Förderungen.

Gibt es die Kinderzulage für immer?

Sie gibt es für jedes Jahr, in dem Sie für das Kind Kindergeld bekommen. Danach bleibt Ihre eigene Zulage.

Muss ich Aktien oder Fonds kaufen?

Nein. Wir bieten die Förderung ausschließlich mit einem Bausparvertrag an, mit festem Zins und ohne Kursrisiko.

Ich habe schon einen Riester-Vertrag. Was passiert damit?

Verträge, die bis zum 31. Dezember 2026 abgeschlossen sind, behalten das alte Recht. Sie können freiwillig wechseln. Der Wechsel gilt dann für immer und für alle Ihre Verträge. Wir rechnen vorher beide Wege mit Ihnen durch.

Lohnt sich das auch bei kleinem Einkommen?

Meistens ja. Bisher reichten 60 € im Jahr für die volle Zulage. Wer sehr wenig verdient und schon einen alten Vertrag hat, fährt damit manchmal besser. Ihr Berater prüft das mit Ihnen.

Muss ich die Förderung später versteuern?

Ja, im Rentenalter. Das Finanzamt führt für Ihren Vertrag ein eigenes Konto mit Ihren geförderten Beiträgen und Zulagen. Dieser Betrag wird ab 2027 über 5 statt 20 Jahre versteuert und wächst nicht mehr jedes Jahr um 2 Prozent. Wir geben keine Steuerberatung. Für Ihren Einzelfall fragen Sie bitte Ihren Steuerberater.

Muss ich die Zulagen irgendwann zurückzahlen?

Nur wenn Sie kündigen und das Geld für etwas anderes verwenden. Nutzen Sie es für Ihr Zuhause oder als Rente, gehören die Zulagen Ihnen. Die Übersicht „Die ehrliche Antwort“ weiter oben zeigt alle Fälle.

Quellen

Stand:

Wie viel legt der Staat bei Ihnen drauf?

Eine Minute, sechs Klicks. Unverbindlich und ohne Unterlagen.

Hinweis zu künstlicher Intelligenz

Auf dieser Seite nutzen wir Bilder, die mit künstlicher Intelligenz erzeugt wurden. Die Porträts von Marc A. Schnitzler beruhen auf echten Fotos und sind mit seiner Zustimmung entstanden. Die Familienszenen sind Symbolbilder. Texte und Übersetzungen wurden mit Unterstützung von künstlicher Intelligenz erstellt. Der Förder-Check rechnet nach festen Regeln und trifft keine automatischen Entscheidungen über Sie. Mehr zu unserem Umgang mit KI

Förderung prüfen