Tout le monde parle de l’Altersvorsorgedepot, le nouveau compte retraite aidé par l’État. La même aide existe pour votre propre logement.
À partir de 2027, l’État ajoute jusqu’à 540 € par an si vous épargnez 150 € par mois, et jusqu’à 300 € pour chaque enfant. Sur un contrat d’épargne-logement (Bausparvertrag), votre épargne ne varie pas avec la Bourse, et vous pourrez l’utiliser plus tard pour votre propre logement. C’est ce que dit le mot Eigenheimrente : logement et retraite dans un seul contrat.
Avec deux enfants, l’État ajoute plus que ce que vous versez vous-même : 25 € par mois rapportent 750 € par an de l’État.
6 clics, résultat immédiat, plan d’aide gratuit par e-mail
depuis 1985spécialisés dans les aides de l’État
176 000personnes aidées à obtenir des aides
Votre langueconseil dans votre langue maternelle
Mis à jour:
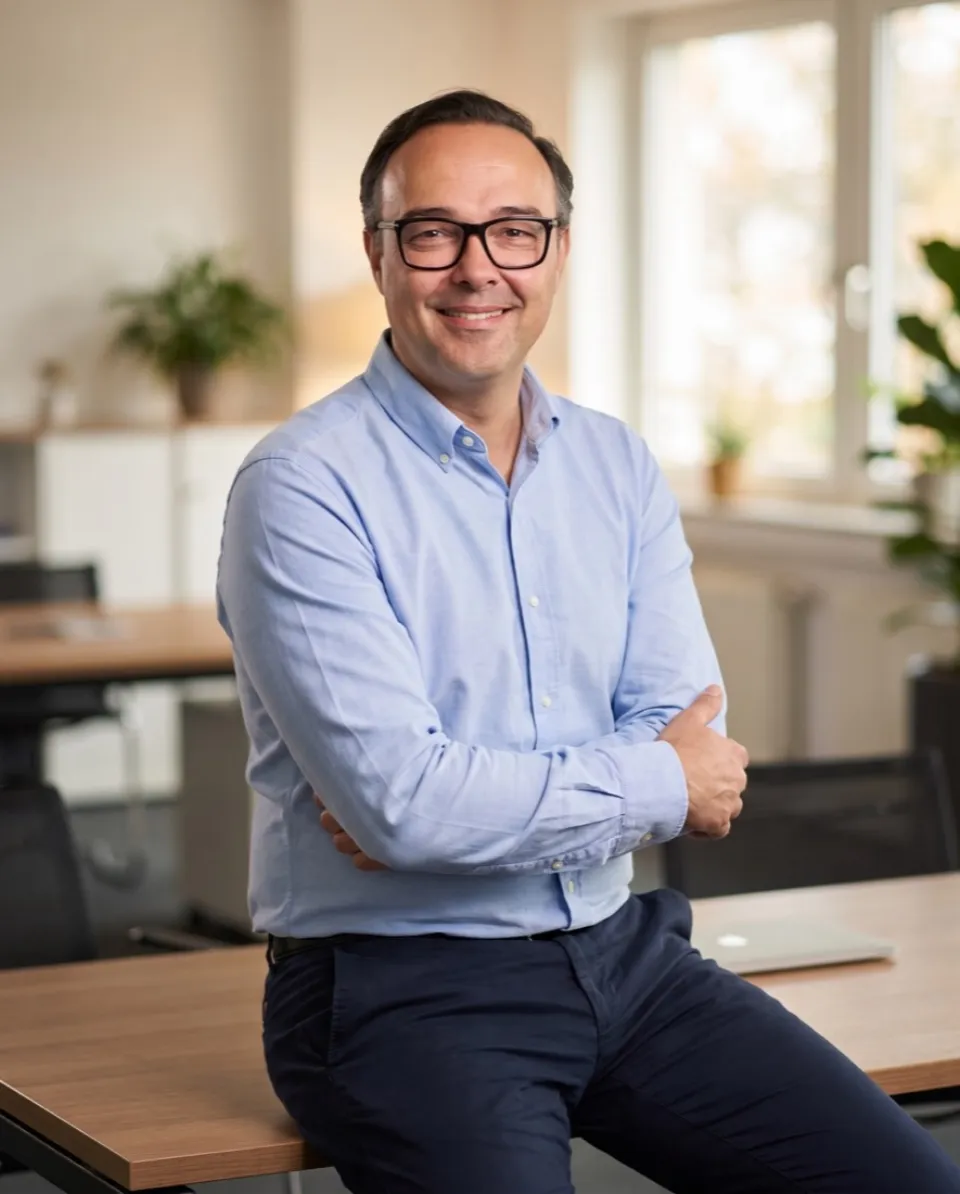
« Beaucoup ne savent même pas que cet argent leur revient. Nous l’expliquons calmement et nous nous occupons du reste. »Marc A. Schnitzler, Gérant
Conseil dans votre langue
Nos conseillers parlent allemand, anglais, français, turc, bosnien, croate, serbe, monténégrin et albanais. Touchez votre drapeau pour afficher la page dans votre langue.
Trois questions, trois réponses. Et vous savez tout.
1
Qu’est-ce que c’est ?
Un contrat d’épargne-logement tout à fait normal, sur lequel l’État épargne avec vous. À partir de 2027, de nouvelles règles s’appliquent et la prime par personne passe de 175 € à jusqu’à 540 €.
2
Qu’est-ce que je reçois ?
Jusqu’à 540 € par an pour chaque personne éligible, par exemple les salariés affiliés à l’assurance retraite, les fonctionnaires et, à partir de 2027, de nombreux indépendants. Dès 10 € par mois. Jusqu’à 300 € en plus pour chaque enfant pour lequel vous percevez les allocations familiales (Kindergeld), les 300 € complets dès 25 € par mois.
3
Que dois-je faire ?
Calculer votre aide et vous inscrire. Votre conseiller vous contacte, vous explique tout et veille à ce que vous en profitiez dès que la caisse d’épargne-logement propose le nouveau tarif. Nous faisons la demande ensemble.
Voici ce que l’État ajoute pour vous :
5 €que vous mettez de côté par jour
+
540 €que l’État ajoute par an
+
300 €de plus par enfant, chaque année
5 € par jour, c’est 150 € par mois. Si vous mettez moins de côté, vous recevez proportionnellement moins, dès 10 € par mois. Exemple selon la nouvelle loi à partir du 1er janvier 2027.
VOTRE TEST D’AIDE
Combien l’État ajoute-t-il pour vous ?
Six questions à cocher, aucun document nécessaire. Ensuite vous saurez :
combien d’aide vous pouvez recevoir par an
ce qui s’accumule sur 10, 20 ou 30 ans
votre plan d’aide personnel par e-mail : comment en tirer le maximum
Test d’aideÉtape 1 sur 6
À QUOI ÇA ME SERT ? QU’EST-CE QUE ÇA M’APPORTE ?
Vous vous reconnaissez ? Six situations, six exemples chiffrés.
Rembourser un crédit, constituer un apport, rénover ou simplement commencer. Personne ne doit savoir aujourd’hui à quoi ressemblera sa vie dans dix ans. Vous êtes quand même aidé si vous y avez droit.
« JE REMBOURSE ENCORE MON CRÉDIT. »
L’État paie une partie de votre dette restante.
Votre crédit continue auprès de votre banque. En parallèle, vous épargnez. Quand le reste dû est assez petit, vous remboursez le crédit avec l’argent du contrat. Votre contrat de crédit indique quand c’est possible.
Parent seul, un enfant, 150 € par mois, 10 ans
Vous versez18 000 €
L’État ajoute8 400 €
Versements plus primes26 400 €
Près d’un tiers vient de l’État.
« JE VEUX ACHETER UN JOUR. »
Un apport plus vite, parce que l’État épargne avec vous.
Votre banque peut compter l’argent du contrat, primes comprises, comme apport personnel lors du financement. Vous avez alors besoin d’un crédit plus petit. L’argent sert à l’achat ou à la construction de votre logement.
Couple, les deux actifs, un enfant, 150 € chacun par mois, 5 ans
Vous versez18 000 €
L’État ajoute6 900 €
Versements plus primes24 900 €
« JE VEUX RÉNOVER. »
Chauffage, fenêtres ou douche de plain-pied, avec l’argent de l’État.
Des travaux dès 3 000 € sont possibles, contre 6 000 € auparavant. Les travaux énergétiques sont réalisés par une entreprise spécialisée, l’accessibilité demande une attestation. Une aide supplémentaire des organismes publics KfW et BAFA dépend du programme. Votre conseiller le vérifie avec vous.
Personne seule, 100 € par mois, 4 ans
Vous versez4 800 €
L’État ajoute1 560 €
Versements plus primes6 360 €
« JE VEUX PRÉPARER MA RETRAITE. »
Profitez de l’aide maintenant, votre propre logement reste possible.
Vous recevez l’argent à la retraite comme rente supplémentaire, une partie en une fois. Si vous achetez un appartement ou une maison avant, l’argent y est investi.
Salariée, deux enfants, 150 € par mois
Prime pour elle540 €
Prime pour les enfants600 €
De l’État, chaque année1 140 €
« JE SUIS JEUNE ET JE DÉBUTE. »
Commencer tôt, beaucoup d’aide pour peu d’argent.
Si vous n’avez pas encore 25 ans au début d’une année d’épargne, vous recevez une fois 200 € en plus. Commencer à 20 ans et acheter à 28 ans, c’est possible : 150 € par mois donnent, avec les primes, environ 18 900 € pour l’achat.
24 ans, apprenti, 50 € par mois, 10 ans
Vous versez6 000 €
L’État ajoute2 600 €
Versements plus primes8 600 €
Plus de 40 euros d’aide pour 100 euros épargnés.
« NOUS SOMMES EN COUPLE ET TRAVAILLONS TOUS LES DEUX. »
Chacun reçoit sa propre prime, avec son propre contrat.
L’État aide chacun de vous séparément. Pour cela, chacun a besoin de son propre contrat et verse lui-même. Si vous versez tous les deux 150 € par mois, le deuxième contrat rapporte 540 € de plus par an.
Couple, les deux actifs, un enfant, primes par an
Un seul verse 150 €840 €
Les deux versent 150 € chacun1 380 €
En plus avec deux contrats540 €
Sur dix ans, cela fait 5 400 € de plus.
LA RÈGLE DE BASE
150 € par mois rapportent 540 € par an. 300 € de plus par enfant.
Sans versement supplémentaire pour l’enfant. Voici ce que vous recevez par an :
Exemples selon la loi à partir du 1er janvier 2027, sans intérêts ni avantage fiscal. Hypothèse : vous êtes éligible pendant toute la période et percevez les allocations familiales (Kindergeld) pour les enfants. Les indépendants sont concernés dès 2027 s’ils exercent en entreprise individuelle ou en profession libérale, font une déclaration d’impôts et n’ont pas encore 67 ans.
QUOI FAIRE ET QUAND
S’inscrire aujourd’hui. Être parmi les premiers.
Rien ne presse. Mais en vous inscrivant maintenant, vous êtes parmi les premiers dès que la caisse d’épargne-logement propose le nouveau tarif.
AUJOURD’HUI
Calculer votre aide et vous inscrire
Votre conseiller découvre votre situation. Si votre employeur verse des « vermögenswirksame Leistungen », nous vérifions aussi vos droits à la prime d’épargne salariale ou à la prime au logement.
1ER JANVIER 2027 · ENCORE 82 JOURS
La nouvelle aide démarre
Les primes plus élevées s’appliquent dès maintenant. En commençant en janvier, vous répartissez le versement annuel sur douze petites mensualités et recevez la prime pour toute l’année 2027.
CHAQUE ANNÉE ENSUITE
L’État verse sa part
La prime arrive sur votre contrat. À partir de 2028, vous pouvez retirer votre épargne selon le nouveau droit pour votre logement. Si quelque chose change, par exemple l’arrivée d’un enfant, nous adaptons avec vous.
Vous avez déjà un contrat Riester ? Il continue comme avant. Important : si vous souscrivez un nouveau contrat aidé à partir de 2027, tous vos anciens contrats passent automatiquement au nouveau système. Ce n’est pas avantageux pour tout le monde, par exemple avec un très petit revenu. C’est pourquoi nous calculons d’abord les deux options avec vous. Si vous avez déjà utilisé l’argent d’un ancien contrat pour votre logement, cette partie reste soumise aux anciennes règles, même après un changement.
DOUBLEMENT AIDÉ
Deux contrats, deux fois l’argent de l’État.
Votre employeur verse-t-il des « vermögenswirksame Leistungen », de l’argent pour épargner en plus du salaire ? Alors un second contrat d’épargne-logement tout à fait normal vaut la peine. Les deux aides se cumulent.
CONTRAT 1 : ÉPARGNE-LOGEMENT AIDÉE
Votre propre argent
Vous épargnez 150 € par mois
1 800 €
Prime pour vous
540 €
Prime pour un enfant
300 €
par an
CONTRAT 2 : ÉPARGNE-LOGEMENT NORMALE
L’argent de l’employeur
L’employeur verse 40 € par mois
480 €
Prime d’épargne salariale de l’État (9 % sur 470 € maximum)
42,30 €
Prime au logement si vous versez plus
jusqu’à 70 €, couples mariés jusqu’à 140 €
par an
Pour 1 800 € de votre argent, environ 3 160 € par an arrivent sur vos contrats : 480 € de l’employeur et 882,30 € de l’État.
La prime d’épargne salariale (Arbeitnehmersparzulage) s’applique jusqu’à 40 000 € de revenu imposable (couples 80 000 €), la prime au logement (Wohnungsbauprämie) jusqu’à 35 000 € (couples 70 000 €, prime jusqu’à 140 €). Votre revenu imposable figure sur votre avis d’imposition. Votre employeur verse les « vermögenswirksame Leistungen » si votre contrat de travail ou la convention collective les prévoit. Nous vous aidons à vous renseigner.
LA RÉPONSE HONNÊTE
Dois-je tout rembourser à la fin ?
Non. Les primes vous appartiennent tant que vous utilisez l’argent pour votre propre logement ou votre retraite. À la retraite, vous payez des impôts dessus, comme sur toute rente. Le montant dépend de vos revenus à la retraite.
Si vous …
Rembourser les primes ?
Ce qui se passe à la place
… utilisez l’argent pour acheter, construire, rembourser ou rénover
Non
Le montant est imposé sur 5 ans à partir de la retraite.
… n’achetez jamais et touchez l’argent comme rente à la retraite
Non
La rente est imposée à la retraite.
… transférer le contrat vers un autre contrat certifié par l’État
Non
L’aide est conservée.
… vendre le logement ou déménager définitivement avant que le montant soit entièrement imposé à la retraite
Non
Le montant restant est imposé en une fois. Vous pouvez l’éviter, par exemple en rachetant à temps un logement à vous.
… résiliez et retirez simplement l’argent
Oui
L’État récupère les primes et les avantages fiscaux.
… devez rembourser entièrement les allocations familiales d’un enfant
Oui, pour cette année
La prime enfant de cette année est reprise.
Doit surtout rembourser celui qui résilie et retire l’argent librement. Les primes et avantages fiscaux sont alors récupérés. De même si le droit n’existait pas.
Exemple situation 1 : à la retraite, 5 280 € par an sont imposés pendant 5 ans, soit 26 400 € au total. Avec un taux de 20 %, cela fait 1 056 € d’impôt par an, 5 280 € au total, face à 8 400 € de primes. Illustration de notre part, pas de conseil fiscal.
UN MOT PERSONNEL
« Cet argent vous revient. Nous veillons à ce que vous le receviez vraiment. »
Depuis 1985, c’est le cœur de métier d’INTERNA : aider les familles et les salariés à obtenir les aides de l’État. Beaucoup n’en ont jamais entendu parler, ou les formulaires les découragent. C’est pour cela que nous sommes là.
Nos conseillers parlent votre langue, viennent chez vous et prennent le temps. Ils expliquent tout jusqu’à ce que ce soit clair. Et ils restent votre interlocuteur, même des années plus tard.
Marc A. Schnitzler Gérant, INTERNA Vermittlungsgesellschaft für Bausparen und Finanzierungen mbH
1985fondée, spécialisée depuis dans les aides
176 000personnes aidées à obtenir des aides
38 000familles accompagnées vers la propriété avec des partenaires
~70conseillers, beaucoup multilingues
Chiffres d’INTERNA et de r/d/s Schnitzler GmbH, état 2026.
POUR QUI
Plus de personnes ont droit à l’aide qu’elles ne le pensent.
Familles
300 € par an pour chaque enfant, sans versement supplémentaire. Dès 25 € par mois, la prime enfant complète est incluse.
Indépendants
Restaurant, entreprise artisanale ou commerce : à partir de 2027, les indépendants sans assurance retraite obligatoire en profitent aussi, en entreprise individuelle ou en profession libérale, avec déclaration d’impôts et jusqu’à 67 ans. Cela vaut aussi pour les médecins et avocats indépendants. Celui qui perçoit seulement un salaire de sa propre GmbH n’est pas concerné.
Jeunes
Avec 30 € par mois, vous recevez 180 € de prime par an, la moitié de votre versement. Avant 25 ans, 200 € en plus une fois.
Salariés et fonctionnaires
La prime complète ne dépend plus du revenu, dès 150 € par mois. Une prime existe dès 10 € par mois. Les fonctionnaires acceptent une fois la transmission de leurs données, nous le faisons avec vous.
Parents isolés
Avec seulement 25 € par mois, trois enfants rapportent 1 050 € par an : 150 € pour vous et 300 € pour chaque enfant.
Mini-jobs (Minijob)
Si vous cotisez à l’assurance retraite dans votre mini-job, vous recevez la même prime qu’à temps plein, jusqu’à 540 € par an.
Parents, aidants, demandeurs d’emploi
Avec un enfant de moins de 3 ans à la maison, en aidant un proche ou avec l’allocation chômage, l’État, la caisse de dépendance ou l’agence pour l’emploi paie vos cotisations retraite. C’est pourquoi vous recevez l’aide complète.
Personnes au foyer
Marié(e) et au foyer : avec votre propre contrat dès 10 € par mois, vous recevez jusqu’à 175 € par an via votre conjoint, s’il y a lui-même droit.
POUR LES LECTEURS ATTENTIFS
Avant et à partir de 2027
Quoi
Avant
À partir de 2027
Prime par personne
175 € par an
jusqu’à 540 € par an
Prime par enfant
185 € pour les enfants nés avant 2008, 300 € à partir de 2008
jusqu’à 300 € pour chaque enfant
Qui a droit
Salariés et indépendants cotisant à l’assurance retraite, fonctionnaires et quelques autres groupes
aussi les indépendants sans assurance retraite obligatoire (entreprise individuelle ou profession libérale) et les salariés affiliés à une caisse professionnelle (Versorgungswerk), jusqu’à 67 ans
Versement personnel
4 euros sur 100 de votre revenu pour la prime complète
indépendant du revenu, dès 10 € par mois
Impôt à la retraite
réparti jusqu’à 85 ans, le montant augmente de 2 % par an
réparti sur 5 ans dès la retraite, plus d’augmentation annuelle, pour l’argent utilisé pour le logement à partir de 2028
Source : ministère fédéral allemand des Finances, questions-réponses sur la réforme de la retraite privée.
Questions fréquentes
Puis-je faire quelque chose dès aujourd’hui ?
Oui. Faites calculer votre aide et inscrivez-vous. Nous vérifions aussi si vous avez déjà droit aujourd’hui à la prime au logement ou à la prime d’épargne salariale. Elles passent par un second contrat d’épargne-logement normal.
À partir de quand puis-je utiliser l’argent pour mon logement ?
Selon les nouvelles règles, à partir du 1er janvier 2028, si votre contrat le prévoit et que vos versements de retraite n’ont pas encore commencé. Vous pouvez alors retirer tout ou partie de l’argent, au moins 3 000 €, pour acheter, construire, rénover ou rembourser votre crédit.
Que se passe-t-il si je n’achète jamais ?
Vous recevez alors votre épargne à la retraite sous forme de versements mensuels. Vous pouvez en toucher jusqu’à 30 % en une fois. Vous gardez l’aide.
Dois-je habiter moi-même le logement ?
Oui. Si vous retirez de l’argent pour votre logement, vous devriez y habiter jusqu’à ce que le montant soit entièrement imposé à la retraite. Cela dure 5 ans à partir du début de vos versements. Ensuite, vous pouvez vendre ou louer. Si vous déménagez avant, vous gardez l’aide si vous rachetez un logement à vous dans les délais légaux ou versez l’argent sur un autre contrat subventionné. Sinon, le montant restant est imposé en une fois. Vous ne devez pas rembourser les primes pour l’argent utilisé correctement.
Et si je ne peux plus épargner pendant un temps ?
Vous pouvez réduire ou suspendre votre versement. 10 € par mois suffisent pour une prime. Ne résiliez pas : l’État récupérerait les primes et les avantages fiscaux. Votre conseiller trouve une solution avec vous.
Est-ce compatible avec les « vermögenswirksame Leistungen » ?
Oui, avec un deuxième contrat. L’argent de l’employeur va sur un contrat d’épargne-logement normal et donne droit à la prime d’épargne salariale. Si vous y versez en plus vous-même, la prime au logement peut s’ajouter. Votre propre versement pour l’Eigenheimrente va sur le contrat subventionné.
La prime enfant est-elle versée pour toujours ?
Elle est versée chaque année où vous touchez les allocations familiales (Kindergeld) pour l’enfant. Ensuite, votre propre prime reste.
Dois-je acheter des actions ou des fonds ?
Non. Nous proposons l’aide uniquement avec un contrat d’épargne-logement, à taux fixe et sans risque de marché.
J’ai déjà un contrat Riester. Que devient-il ?
Les contrats signés jusqu’au 31 décembre 2026 gardent les anciennes règles. Vous pouvez changer volontairement. Le changement est irréversible et vaut pour tous vos contrats. Si vous signez un nouveau contrat subventionné à partir de 2027, tous vos anciens contrats changent automatiquement. Pour les couples mariés, cela peut aussi concerner le contrat du partenaire. Nous calculons d’abord les deux options avec vous. Si vous avez déjà utilisé l’argent d’un ancien contrat pour votre logement, cette partie reste soumise aux anciennes règles, même après un changement.
Est-ce intéressant avec un petit revenu ?
Le plus souvent, oui. Jusqu’ici, le versement pour la prime complète dépendait du revenu : 4 euros sur 100 du revenu de l’année précédente, au moins 60 € par an. Les personnes qui gagnent très peu et ont déjà un ancien contrat s’en sortent donc parfois mieux avec lui. Votre conseiller le vérifie avec vous.
Devrai-je payer des impôts sur l’aide plus tard ?
Oui, à la retraite. Est imposé l’argent que vous avez utilisé pour votre logement, c’est-à-dire vos versements et les primes. Le fisc tient pour cela un compte séparé. Selon les nouvelles règles, ce montant est imposé sur les 5 ans suivant le début des versements, au lieu de l’être jusqu’à 85 ans comme auparavant et n’augmente plus de 2 % par an. Cela vaut pour l’argent utilisé pour votre logement à partir de 2028. Nous ne donnons pas de conseil fiscal. Pour votre cas, adressez-vous à votre conseiller fiscal.
Devrai-je un jour rembourser les primes ?
Seulement si vous utilisez l’argent pour autre chose, par exemple si vous résiliez et le retirez. Les primes et avantages fiscaux sont alors récupérés. Si vous l’utilisez pour votre logement ou comme rente, les primes vous appartiennent. L’aperçu « La réponse honnête » plus haut montre tous les cas.
Cette page utilise des images créées avec l’intelligence artificielle. Les portraits de Marc A. Schnitzler reposent sur de vraies photos et ont été créés avec son accord. Les scènes de famille sont des illustrations. Les textes et traductions ont été rédigés avec l’aide de l’intelligence artificielle. Le test d’aide calcule selon des règles fixes et ne prend aucune décision automatique à votre sujet. En savoir plus sur notre usage de l’IA