EIGENKAPITAL FÜR DEIN ZUHAUSE, MIT GELD VOM STAAT
Startkapital für dein Zuhause. Der Staat spart mit.
Du wohnst zur Miete und eine eigene Wohnung wirkt weit weg? Mit der Eigenheimrente, einem Bausparvertrag mit Zulagen vom Staat, baust du ab 2027 Eigenkapital auf. Das ist das Geld, das du beim Kauf selbst mitbringst.
Bei 150 € im Monat legt der Staat 540 € im Jahr drauf, wenn du förderberechtigt bist, zum Beispiel weil du angestellt bist oder eine Ausbildung machst. Das sind 30 € auf jede 100 €, die du sparst.
Kostenlos und unverbindlich. Du merkst dich nur vor, ein Vertrag ist erst ab Januar 2027 möglich.
Lena und Tom sind Beispielpersonen, keine echten Kunden.
WARUM ES SICH LOHNT
Deine eigene Wohnung ist näher, als du denkst.
Für eine Wohnung mit 200.000 € Kaufpreis brauchst du rund 24.000 € für die Nebenkosten. Mit 150 € im Monat und dem Geld vom Staat hast du das deutlich schneller zusammen als ohne Förderung.
150 € von dir, 540 € vom Staat
Sparst du 150 € im Monat, legt der Staat ab 2027 jedes Jahr 540 € drauf, wenn du förderberechtigt bist. Aus 1.800 € werden so 2.340 € im Jahr. Bist du beim Start unter 25, gibt es einmalig 200 € dazu.
Die Nebenkosten sind der Knackpunkt
Grunderwerbsteuer, Notar und Makler kosten in Nordrhein-Westfalen rund 12 € auf je 100 € Kaufpreis, bei 200.000 € also gut 24.000 €. Viele Banken finanzieren diesen Teil nicht mit. Genau dafür ist dein Startkapital da.
Zu zweit in 5 Jahren startklar
Spart ihr beide 150 € im Monat, habt ihr nach 5 Jahren 23.400 € zusammen, davon 5.400 € vom Staat, wenn ihr beide förderberechtigt seid. Das deckt fast alle Nebenkosten einer Wohnung für 200.000 €. Allein hast du dieselbe Summe nach 10 Jahren.
EIN WORT VON MARC
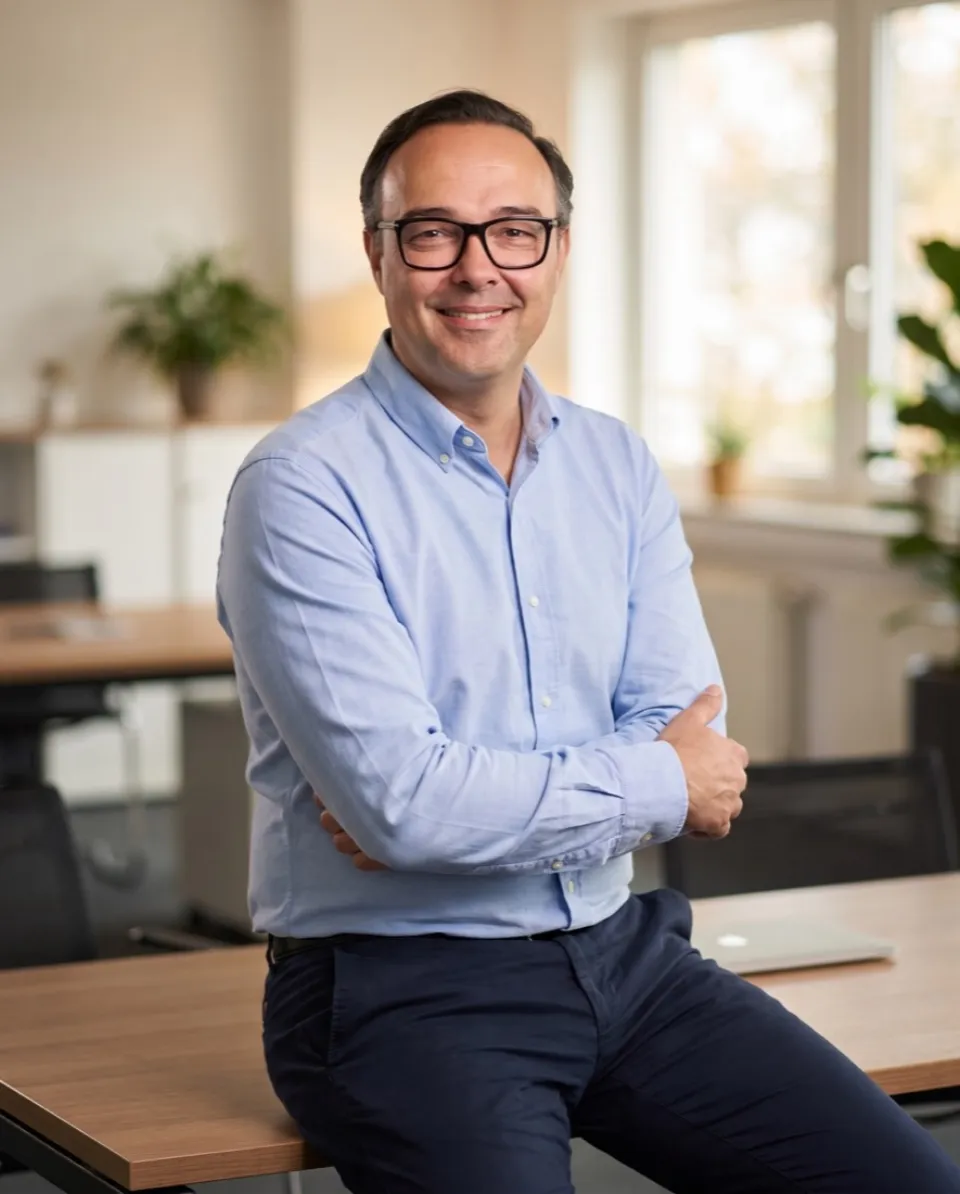
Ich will, dass du schneller ankommst.
Ich finanziere seit vielen Jahren Wohnungen und Häuser. Wenn jemand zu uns kommt, sagen wir oft: Es fehlt leider einfach Eigenkapital. Leg die Differenz zwischen Miete und Wunschrate jetzt jeden Monat weg, damit es in ein paar Jahren klappt. Der Rat stimmt. Aber allein ist der Weg lang. Das ändert sich jetzt.
Ab 2027 legt der Staat auf deine Sparrate bis 150 € im Monat etwas drauf, wenn du förderberechtigt bist. Auf die ersten 30 € sogar die Hälfte. Rechne aus, was bei dir zusammenkommt. Wenn du willst, meldet sich jemand aus unserem Team, bereitet alles mit dir vor und begleitet dich bis zum Kauf.
Marc A. Schnitzler
Geschäftsführer der INTERNA
SO KOMMST DU HIN
Vier Schritte vom Mieter zum eigenen Zuhause.
Du musst heute nicht wissen, ob und wann du kaufst. Du fängst an, dir die Möglichkeit aufzubauen.
- HEUTE
Kostenlos vormerken
Du rechnest dein Startkapital aus und lässt dich vormerken. Dein Berater meldet sich, lernt deine Lage kennen und bereitet den Antrag vor. Abschließen kannst du, sobald die Bausparkasse den neuen Tarif anbietet, frühestens im Januar 2027.
- AB JANUAR 2027
Sparen, der Staat legt dazu
Du zahlst jeden Monat in deinen Bausparvertrag ein. Bei 150 € im Monat kommen jedes Jahr 540 € Zulage dazu. Wer im Januar startet, verteilt die 1.800 € für das ganze Jahr auf zwölf Raten.
- WENN DU KAUFST
Guthaben wird Eigenkapital
Dein Guthaben samt Zulagen setzt du für Kauf oder Bau deiner eigenen Wohnung ein. Damit zahlst du zum Beispiel Grunderwerbsteuer, Notar und Makler, und dein Kredit wird kleiner.
- ZUSÄTZLICH
Bauspardarlehen als zweiter Hebel
Nach der Sparzeit kann dir die Bausparkasse ein Darlehen geben, also einen Kredit mit festem Zins über die ganze Laufzeit. So wird aus deinem Guthaben ein größerer Betrag für Kauf oder Bau.
Lena und Tom: 28.280 € Startkapital in sechs Jahren.
Lena ist 24, Tom ist 26. Beide arbeiten und legen ab Januar 2027 jeder 150 € im Monat zurück, jeder in seinen eigenen Vertrag. Mit 30 will Lena kaufen.
- Lena zahlt ein, 6 Jahre × 1.800 €
- 10.800 €
- Tom zahlt ein, 6 Jahre × 1.800 €
- 10.800 €
- Zulagen für Lena, 6 Jahre × 540 €
- 3.240 €
- Zulagen für Tom, 6 Jahre × 540 €
- 3.240 €
- Startbonus für Lena, weil sie unter 25 beginnt
- 200 €
- Startkapital nach sechs Jahren
- 28.280 €
- Davon vom Staat
- 6.680 €
Fast jeder vierte Euro kommt vom Staat. Lena und Tom sind Beispielpersonen, keine echten Kunden. Gerechnet nach dem Gesetz ab 1. Januar 2027 für zwei Förderberechtigte, ohne Zinsen und ohne Steuervorteil. Mit einem Kind kämen bis zu 300 € im Jahr dazu, solange ihr Kindergeld bekommt.
Was 28.280 € beim Kauf ausmachen.
Eine Wohnung für 200.000 € in Nordrhein-Westfalen. Dazu kommen 24.140 € Nebenkosten: 13.000 € Grunderwerbsteuer, das ist die Steuer auf den Kauf, rund 4.000 € für Notar und Grundbuch und 7.140 € für den Makler.
Strich = Kaufpreis (100 %). Alles rechts davon leihst du für die Nebenkosten.
- Mit dem Startkapital von Lena und Tom
- Kaufpreis200.000 €
- Nebenkosten24.140 €
- Eigenes Geld28.280 €
- Kredit195.860 €
Der Kredit sinkt um 28.280 €. Die Nebenkosten sind ganz gedeckt, und 4.140 € gehen schon in den Kaufpreis.
Annahmen: Grunderwerbsteuer 6,5 % des Kaufpreises (Nordrhein-Westfalen), Notar und Grundbuch rund 2 %, Makleranteil für Käufer 3,57 %. In anderen Bundesländern ist die Steuer anders hoch. Ob und zu welchen Bedingungen eine Bank finanziert, hängt von deinem Einkommen und der Wohnung ab.
DEIN FÖRDER-CHECK
Wie viel Startkapital kommt bei dir zusammen?
Fünf Fragen zum Anklicken, keine Unterlagen nötig. Danach weißt du:
- wie viel der Staat dir jedes Jahr dazulegt
- wie viel Eigenkapital nach den Jahren zusammenkommt, die du wählst
- wie du dich für den Start im Januar 2027 vormerkst
- Kaufst du nie, bekommst du das Geld im Alter als Rente. Die Zulagen behältst du.
Und wenn das Leben anders läuft?
Du kaufst am Ende doch nicht
Dann ist das Geld nicht weg. Du kannst den Vertrag ruhen lassen, auf einen anderen geförderten Vertrag übertragen oder das Geld im Alter als zusätzliche Rente bekommen, bis zu 30 % auf einmal. Die Zulagen behältst du. Nur kündigen und auszahlen lassen solltest du nicht: Dann fordert der Staat die Zulagen zurück.
Ein Partner oder ein Kind kommt dazu
Jeder förderberechtigte Erwachsene bekommt seine eigene Zulage mit eigenem Vertrag. Für jedes Kind kommen bis zu 300 € im Jahr dazu, solange ihr Kindergeld bekommt. Du zahlst dafür nichts extra ein.
Neuer Job, andere Stadt
Vor dem Kauf ändert ein Umzug nichts, dein Vertrag läuft weiter. Kaufen kannst du dort, wo du selbst wohnen wirst, in Deutschland oder einem anderen Land der EU, auch in Norwegen, Island und Liechtenstein. Verkaufst du eine geförderte Wohnung später, behältst du die Förderung, wenn du innerhalb fester Fristen wieder eine eigene Wohnung kaufst. Sonst wird der offene Betrag auf einmal versteuert, die Zulagen bleiben dir. Dein Berater zeigt dir die Fristen.
Die Vormerkung bindet dich nicht
Sie kostet nichts und ist kein Vertrag. Willst du doch nicht, reicht eine kurze Nachricht an deinen Berater.
DER ZWEITE HEBEL
Später geht noch mehr: das Bauspardarlehen.
Ein Bausparvertrag hat eine Bausparsumme. Das ist der Betrag, den er dir am Ende bereitstellen kann: dein Guthaben plus ein Darlehen der Bausparkasse. Einen Teil davon, das Mindestsparguthaben, sparst du vorher selbst an. Den Rest kann dir die Bausparkasse leihen, zu einem Zins, der von Anfang an feststeht. Vorher prüft sie wie jede Bank dein Einkommen und die Sicherheiten. Beispiel: eine Person, 150 € im Monat, zehn Jahre. Das ergibt 18.000 € eigenes Geld und 5.400 € Zulagen, zusammen 23.400 €.
- Dein Guthaben nach 10 Jahren
- 23.400 €
- Bauspardarlehen dazu
- 35.100 €
- Für Kauf oder Bau zusammen
- 58.500 €
Sparst du nur 30 von 100 € selbst an, wird das Darlehen größer, rund 54.600 €. Die monatliche Rate hängt vom Tarif ab. Dein Berater rechnet sie dir aus, bevor du dich entscheidest. Vereinfachtes Beispiel nach heutigem Tarif. Zins und Bedingungen für 2027 legt die Bausparkasse fest. Das Darlehen gibt es, sobald du genug angespart hast, die Bausparkasse das Geld freigibt und dein Einkommen und die Sicherheiten geprüft hat. Dafür brauchst du das Mindestsparguthaben und eine gewisse Sparzeit. Die genauen Werte rechnet dein Berater mit dir.
Häufige Fragen zum Startkapital
Wie kann ich Eigenkapital mit Förderung ansparen?
Mit der Eigenheimrente. Du sparst in einen Bausparvertrag, und der Staat zahlt ab 2027 jedes Jahr Zulagen dazu: bis zu 540 € für dich, wenn du förderberechtigt bist, und bis zu 300 € für jedes Kind, für das du Kindergeld bekommst. Unter 25 gibt es im ersten Jahr einmalig 200 € extra. Das Guthaben samt Zulagen setzt du für Kauf oder Bau deiner eigenen Wohnung ein.
Wie viel Eigenkapital brauche ich für eine Wohnung?
Als Faustregel mindestens so viel, dass die Nebenkosten gedeckt sind. Bei 200.000 € Kaufpreis in Nordrhein-Westfalen sind das rund 24.100 €. Willst du nur 90 € von je 100 € Kaufpreis leihen, brauchst du rund 44.100 €. Wie viel du für deine Wohnung brauchst, hängt von Einkommen, Kaufpreis und Bank ab. Das rechnen wir mit dir.
Kann ich die Eigenheimrente als Eigenkapital nutzen?
Ja. Kauf oder Bau der eigenen Wohnung ist genau der Zweck, für den du das Guthaben vor der Rente herausnehmen darfst, ganz oder teilweise, mindestens 3.000 €. Bedingung: Du wohnst selbst dort, als Hauptwohnsitz.
Was ist, wenn ich nie kaufe?
Dann wird dein Guthaben im Alter als Rente ausgezahlt, bis zu 30 % auf einmal. Die Zulagen behältst du. Zurückfordern kann der Staat sie nur, wenn du kündigst und das Geld für etwas anderes nimmst.
Ab wann geht das?
Die neue Förderung startet am 1. Januar 2027. Ab dann können die Bausparkassen den neuen Tarif anbieten. Vormerken kannst du dich schon heute, dann bist du als Erstes dran. Geld für den Kauf entnehmen kannst du nach den neuen Regeln ab dem 1. Januar 2028.
Was ist der Unterschied zwischen Wohn-Riester und Eigenheimrente?
Eigenheimrente ist der offizielle Name, Wohn-Riester der umgangssprachliche. Ab 2027 gelten neue Regeln: bis zu 540 € statt 175 € Zulage pro Person, 300 € für jedes Kind, und die Zulage richtet sich allein nach deiner Einzahlung. Im Alter wird der für die Wohnung genutzte Betrag in den 5 Jahren nach Beginn der Auszahlung versteuert statt wie bisher bis zum 85. Lebensjahr. Das gilt für Geld, das ab 2028 in die Wohnung fließt.
Wo ist der Haken?
Drei Bedingungen solltest du kennen. Erstens: Du wohnst selbst in der Wohnung, bis der eingesetzte Betrag im Alter fertig versteuert ist. Das ist etwa 5 Jahre nach Beginn deiner Rente. Zweitens: Das eingesetzte Geld wird im Alter versteuert, verteilt auf 5 Jahre. Wie viel, hängt von deinem Einkommen im Alter ab. Drittens: Kündigen und auszahlen lassen kostet die Zulagen. Wir geben keine Steuerberatung, für deinen Einzelfall frag bitte einen Steuerberater.
Ich bin unter 25. Lohnt sich der frühe Start?
Ja. Du bekommst im ersten Jahr einmalig 200 € extra. Wer mit 20 anfängt und 150 € im Monat spart, hat mit 28 rund 18.900 € für den Kauf, davon 4.520 € vom Staat. Schon ab 10 € im Monat gibt es Zulagen.
Stand:
Fang heute an. Entscheiden kannst du später.
Eine Minute, fünf Klicks, keine Unterlagen. Du siehst, wie viel Startkapital bei dir zusammenkommt, und merkst dich kostenlos für Januar 2027 vor.
Hinweis zu künstlicher Intelligenz
Die Bilder von Marc A. Schnitzler auf dieser Seite beruhen auf echten Fotos und wurden mit seiner Zustimmung mit künstlicher Intelligenz erstellt. Das Paar am Küchentisch ist ein Symbolbild, diese Personen gibt es nicht. Lena und Tom sind Beispielpersonen. Texte wurden mit Unterstützung von künstlicher Intelligenz erstellt. Der Förder-Check rechnet nach festen Regeln und trifft keine automatischen Entscheidungen über dich. Mehr zu unserem Umgang mit KI